中文在线:AI内容工业化,短剧出海赛道手握海量IP弹药库
- 2026-10-17 06:36:05
中文在线:AI内容工业化,短剧出海赛道手握海量IP弹药库
AI生成式技术浪潮席卷文娱产业,海外付费短剧市场迎来爆发,国内内容出海进入产能竞争新阶段。当市场目光聚焦爆款短剧、海外平台流水的时候,容易忽略上游IP储备、AI工业化生产能力才是行业真正的底层壁垒。套用供应链逻辑:爆款短剧是市场瞩目的显性产品,海量网文 IP 如同供应链的 “紫苏叶”,看似不起眼,但没有稳定优质IP供给,短剧生产就成为无源之水。真正的机会不只追逐短期爆款,而是抓住内容产业链中不可替代的IP资产+AI生产闭环。 在这样的行业背景之下,A股中文在线走到台前。公司手握560万种数字内容IP资源,依托自研逍遥AI体系,打造AI短剧工业化流水线,同时布局海外短剧平台FlareFlow,参股ReelShort母公司枫叶互动,完成 “IP源头‑AI生产‑海内外分发变现” 完整链路,是国内少数同时具备海量IP储备、AI内容生产、海外短剧运营能力的内容科技企业。 (1)短剧及IP衍生品业务(营收8.96亿元,2025年占总营收54.09%,毛利率38.41%),已经成为公司第一大业务板块,核心驱动力来自海外短剧付费市场爆发,叠加 AI 降本带来产能扩张。2025年该板块收入同比增长 125.02%;2026上半年收入4.11亿元,同比增长108.72%。控股海外平台 FlareFlow 累计上线剧集近7000部,注册用户突破5200万,2026上半年实现收入2.53亿元,净利润1.52亿元,实现月度经营性盈亏平衡;参股枫叶互动旗下 ReelShort 稳居海外短剧第一梯队。公司预计 2026年末AI短剧年化产能有望达到3000部,AI漫剧2026Q1产量同比增长超300%,翻译成本下降90%,3D动画单分钟成本下降75%,实现剧本、分镜、视频生成、多语种翻译全流程AI赋能。 (2)网络文学及IP版权业务(营收6.73亿元,2025年占总营收40.65%),属于公司传统基本盘,拥有超 560 万种数字内容资源,400万+签约作者,是AI短剧最核心的原材料弹药库。当前公司主动进行战略倾斜,资源向短剧衍生品倾斜,传统网文业务收入阶段性收缩,但IP资产持续复用,支撑短剧、漫剧、动画多形态改编开发。 (3)数字阅读与国内分发业务。面向C端提供数字阅读、有声书,同时向国内短视频平台、小程序输出IP改编短剧,产出《一品布衣》等播放量超 60 亿的国内爆款真人短剧,国内AI短剧上线超1200部,多部作品播放破亿,作为国内现金流补充。 (4)IP衍生授权业务。将网文IP对外授权,覆盖游戏、动漫、实体出版、虚拟人等领域,体量占比较小,但毛利率水平较高,实现IP资产多元化变现。 客户方面,公司下游分为两大体系:国内对接各大短视频平台、网文渠道;海外以自有FlareFlow平台,参股ReelShort,同时面向海外运营商、流媒体渠道输出AI漫剧、短剧内容,覆盖全球200多个国家地区。IP版权合作覆盖国内众多游戏、影视厂商。 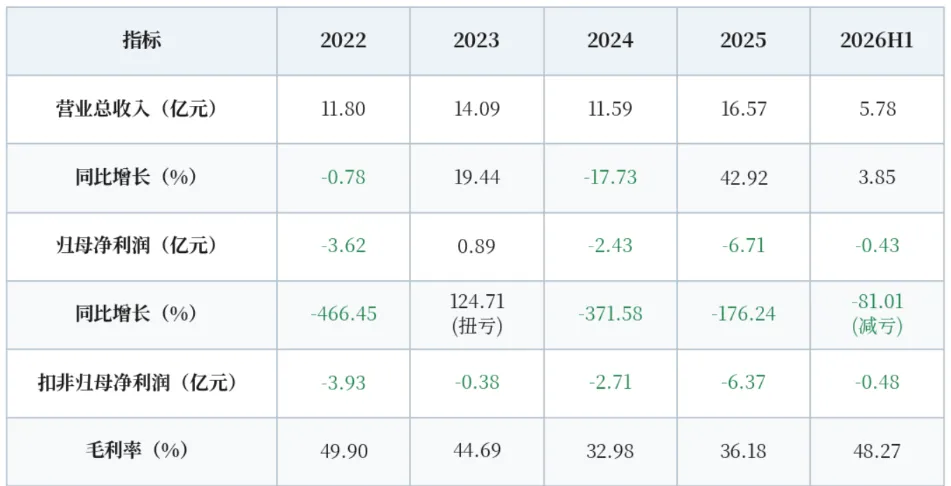
短剧出海产业链:上游是网文IP、剧本、AI内容生产工具;中游是短剧制作、AI漫剧生产;下游是海外短剧APP平台、流量投放、付费变现。中文在线处在上游 IP+中游AI生产+下游海外平台多重环节。简单理解:海外用户付费看短剧,剧本源头大量来自中文网文,AI把网文快速翻译成多语言、生成漫剧、AI仿真人短剧,通过FlareFlow、ReelShort等 APP 面向全球用户付费。IP库是生产源头,AI是降本扩产工具,海外APP是变现出口。 海外短剧市场高速扩容,根据行业机构统计,2025年全球海外短剧市场规模约200亿元,预计2030年海外动漫短剧市场规模可达130亿美元。海外短剧月活用户约2.6亿,其中AI短剧用户规模1.5亿。AI 短剧大幅降低制作门槛,单部 AI 短剧制作成本可以压缩至传统真人短剧的1/10,爆款作品72小时GMV 可达数十万美金。全球短剧下载、付费收入持续走高,但行业参与者快速涌入,竞争加剧,买量成本持续上行。 海外短剧赛道参与者几乎以中国企业为主,头部玩家包括中文在线(FlareFlow+参股ReelShort)、点众科技(DramaBox)、昆仑万维等。行业分为两类玩家:一类是只有平台,外购剧本内容;另一类是IP+AI 生产+平台一体化,中文在线属于后者。 传统真人短剧模式下,剧本供给、拍摄产能是瓶颈;进入AI短剧时代,竞争变成IP储备、AI全链路生产能力、海外投放运营能力综合比拼。新进入者可以做APP买流量,但很难快速补齐数百万级IP储备与全链路AI生产体系壁垒。 但行业壁垒并非绝对,大模型技术迭代、海外本土厂商入局、短视频巨头 TikTok Drama加大布局,都会带来行业格局扰动。 海外北美、东南亚、日韩用户付费意愿较强,独立APP付费模式变现效率高。传统真人短剧成本高、产能有限;AI漫剧、AI仿真人短剧填补中高频内容供给缺口,用户对悬疑、西幻、东方玄幻题材需求旺盛。但市场供给快速增加,用户审美迭代,爆款不确定性高。 内容供给快速膨胀,一年之间海外短剧平台由100家扩张至400家,流量买量竞争激烈,投放成本持续抬升。行业的核心瓶颈由 “流量” 逐步转向 “稳定、多元化的IP内容供给”。AI工具可以生成视频,但优质故事源头仍然依赖网文IP库。 依托逍遥AI全链路体系,国内合肥、浙江设立内容生产基地,横琴拥有实体拍摄基地;2026年末AI短剧年化产能目标3000部。FlareFlow 持续扩充海外剧集库,采取 “AI量产+精品实拍” 双路线,用小成本测试题材,数据反馈后追加投入,降低整体试错风险。 中文在线的核心逻辑,是海量网文IP资产+逍遥AI工业化生产+海外短剧平台变现的三重共振。行业从烧钱买流量,逐步转向比拼内容供给与AI降本能力。公司FlareFlow已经实现月度盈亏平衡,二季度单季扭亏,但扣非后仍微亏,经营现金流改善,证明商业模式具备兑现可能性。 展望未来,公司能否完成从 “投入期” 走向稳定盈利,核心看三个指标:AI 短剧产能落地转化率、海外平台持续盈利能力、销售费用率能否持续下行。公司有望从传统网文IP运营商,转型为全球化AI内容平台。后续需要持续跟踪平台用户增长、投放效率、IP改编爆款率,验证业绩弹性能否持续兑现。 风险提示:投资有风险,选择需谨慎。本文仅作为知识分享,不构成任何投资建议,对内容的准确与完整不做承诺和保障。任何人据此入市做出投资决策,风险自担。部分数据已进行脱敏处理,如需详细信息请私信后台。
一、主营业务情况
二、公司财务情况
数据来源:公司年报、半年报
从毛利率看,公司盈利质量正在修复。整体毛利率由2024年低点32.98%回升至 2026上半年48.27%,短剧及IP衍生品业务毛利率接近49%,成为利润核心支柱。利润端,2025年归母净利润亏损6.71亿元,主要系海外短剧大规模买量投放,销售费用高企;2026Q2单季度亏损大幅收窄,呈现 “收入结构性增长、亏损快速收窄、现金流转正” 特征,但单季度盈利基数较小,盈利持续性仍有待多季度验证。
三、行业情况
1. 行业介绍
2. 市场规模
3. 全球竞争格局
4. 供需情况
需求端
供给端
公司产能情况
四、总结与风险
👉 点击下方链接,获取最新财经市场资讯、会议纪要,欢迎关注红柿通查看!
红柿通:剖析英伟达Blackwell架构--张量核心、PTX指令、SASS、残次品利用、良率
红柿通:光模块调研:国内需求、方案分布及竞争格局
红柿通:光通信头部企业:EML芯片优势稳固
红柿通:PCB钻孔新品和产能更新
本文来自网友投稿或网络内容,如有侵犯您的权益请联系我们删除,联系邮箱:wyl860211@qq.com 。