中文在线:短剧成本砍掉90%!
- 2026-10-01 11:59:11
中文在线:短剧成本砍掉90%!市场的本质就是信息差的博弈,残酷的铁律:消息快的收割消息慢的! 因此,把消息的主动权握在自己手里,这件事很重要! 更多行业产业链深度剖析(每周跟踪2个细分行业)+公司清单报告(每天)在下方微信小店购买。 首发100份(干货满满,先到先看,快人一步,不满意直接退)!中文在线, 靠AI重构内容生产,把一个老牌数字出版公司改出新增长。 中文在线是2015年在创业板挂牌的数字出版第一家, 是一家扎根北京的民营企业。 公司的股权结构非常有利于长期发展,实控人童之磊加上一致行动人合计控制13.69%的股权,第一大股东地位稳定。 腾讯系阅文信息和利通产业合计持有7%的股权,既是重要的产业股东,也给公司带来了内容生态和资源的长期支持。 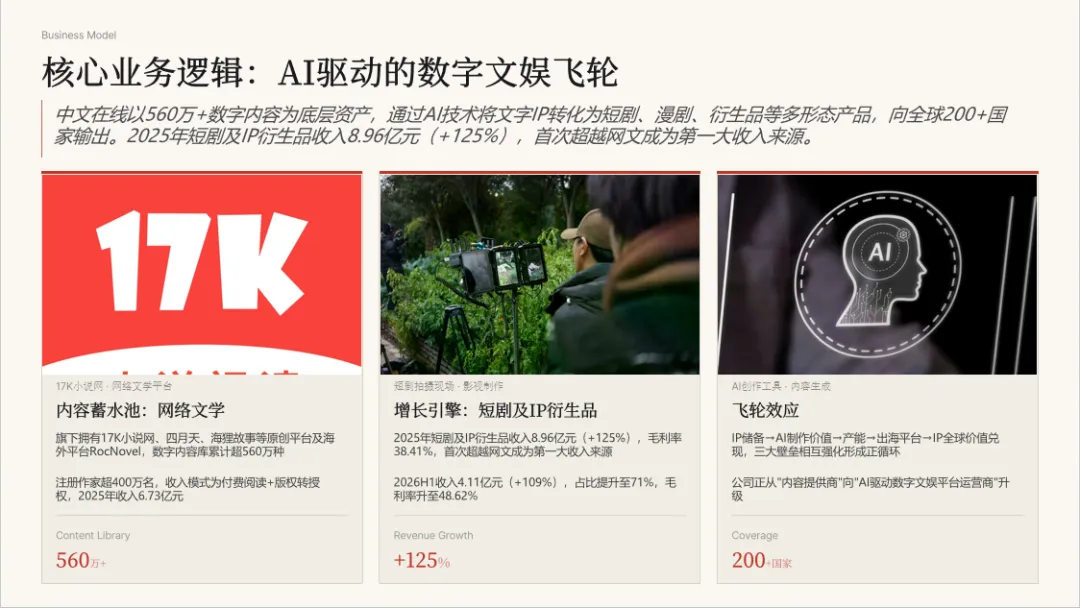
中文在线的增长不是单点突破,而是靠AI驱动的数字文娱飞轮,越转越快的正向循环。 公司手里握着别人抢不走的核心家底,就是这个超560万种的数字内容蓄水池。 旗下有17K小说网、四月天这些国内原创平台,还有海外网文平台RocNovel,累计注册作家超过400万, 靠付费阅读和版权授权就能稳定造血,2025年网文收入就有6.73亿元,给所有新业务托了底。 现在新的增长引擎已经彻底跑起来了,2025年短剧和IP衍生品收入达到8.96亿元,同比大增125%,毛利率38.41%, 第一次超过传统网文成为中文在线的第一大收入来源。 到2026年上半年,这项业务收入已经到4.11亿元,同比再涨109%, 占总营收的比例已经提升到71%,毛利率也升到了48.62%, 业务结构已经发生了质变。 这个模式就是我们说的飞轮效应: 海量IP储备降低了AI制作的内容成本,AI又把产能拉起来,支撑出海平台快速扩张, 平台赚钱反过来再反哺IP储备,层层强化越跑越快, 公司已经彻底从单纯卖内容的供应商,变成了AI驱动的全球数字文娱平台运营商。 中文在线的出海短剧平台FlareFlow,已经成为了公司实打实的全球化增长引擎,更是提前兑现了盈利预期。 2025年4月才正式上线,短短两个月就冲进了美国应用商店榜单前列, 截止2026年上半年,已经覆盖全球200多个国家,拿下了5200万注册用户, 比很多深耕出海多年的平台增速还要快, 更重要的是,它提前实现了盈亏平衡,早就告别了烧钱换规模的阶段。 它的竞争力不止体现在用户规模上,这套从生产到分发的完整闭环, 才是别人学不走的优势。 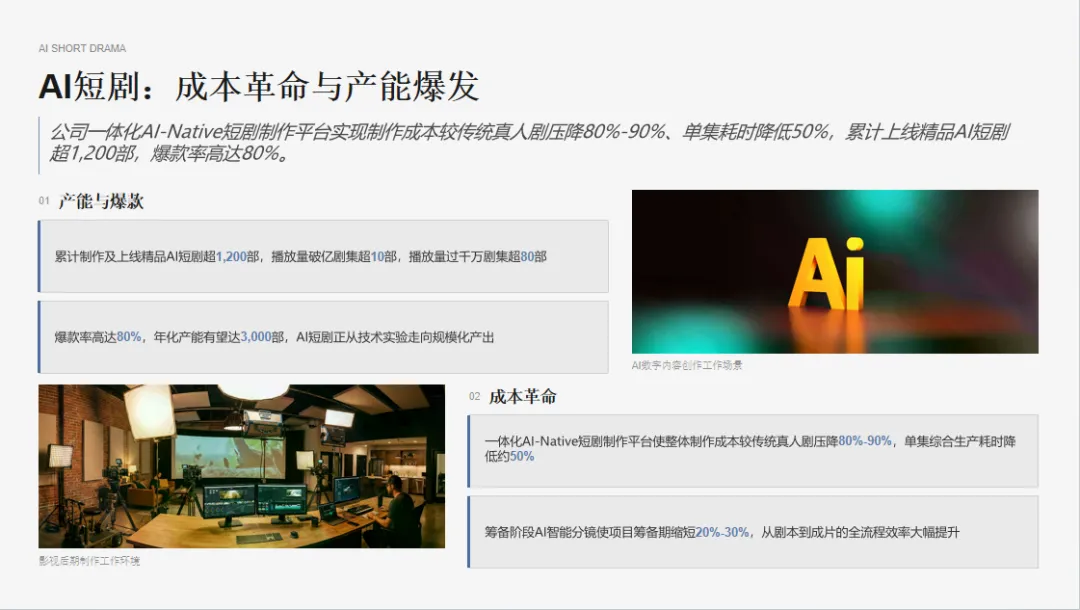
AI重构短剧生产的核心,就是带来了真金白银的成本革命和规模化的产能爆发。 传统拍一部真人短剧,单集成本几万到十几万不等,大制作甚至几十万,不仅成本高,拍摄排期要等,后期制作要改, 想快速规模化铺内容根本做不到, 而中文在线的AI-native一体化制作平台, 直接把这个旧逻辑彻底打翻。 整体制作成本比传统真人剧直接降了80%到90%,单集的生产时间还缩短了一半, 光是筹备阶段,AI智能分镜就能把项目筹备期缩短两到三成, 从剧本到成片的全流程效率都拉满了。 截至目前公司已经累计上线了超过1200部精品AI短剧, 其中播放破亿的就有10部,千万级播放的超过80部, 爆款率居然能达到80%,年化产能未来可以做到3000部, AI短剧早就不是实验室里的技术试验,已经真正落地变成了规模化的赚钱生意。 更低的成本意味着可以测试更多题材, 更短的制作周期能快速跟上海外用户的口味变化, 更高的爆款率直接把赚钱效率翻了好几倍, 这就是AI给内容生产带来的质变。 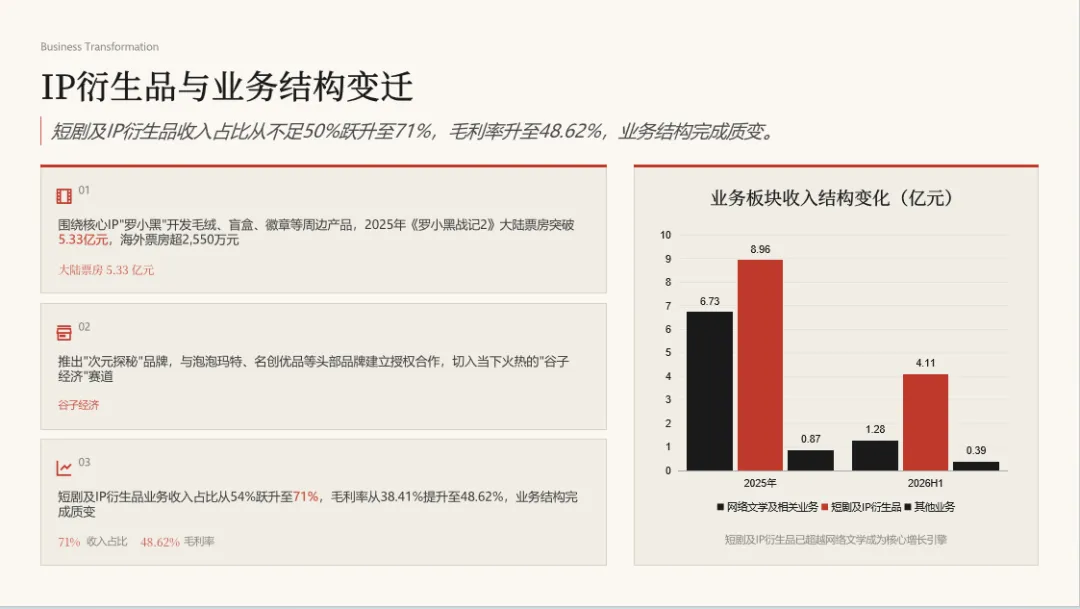
中文在线已经完成了业务结构的质变,IP衍生品尤其是谷子经济,已经成为和AI短剧并肩的核心增长支柱。 很多朋友可能没听过谷子经济, 其实它就是二次元爱好者对IP周边徽章、立牌、海报这类产品的爱称, 现在是Z世代消费里增速最快的赛道之一。 公司切入这条路的逻辑很清晰:先依托成熟大IP做产品跑通验证,围绕核心IP《罗小黑》开发毛绒、盲盒、徽章等周边, 2025年《罗小黑战记2》大陆票房突破5.33亿元,海外票房也超过2550万元,IP自带的流量直接给衍生品打开了销路。 之后推出自有品牌“次元探秘”,还和泡泡玛特、名创优品这些头部零售品牌达成授权合作,快速把盘子做大。 2025年短剧及IP衍生品收入已经达到8.96亿元,超过了网络文学的6.73亿元; 到2026年上半年,这个业务占比直接从54%跃升到71%, 毛利率也从38.41%提升到48.62%,毛利率的提升意味着盈利能力大幅增强。 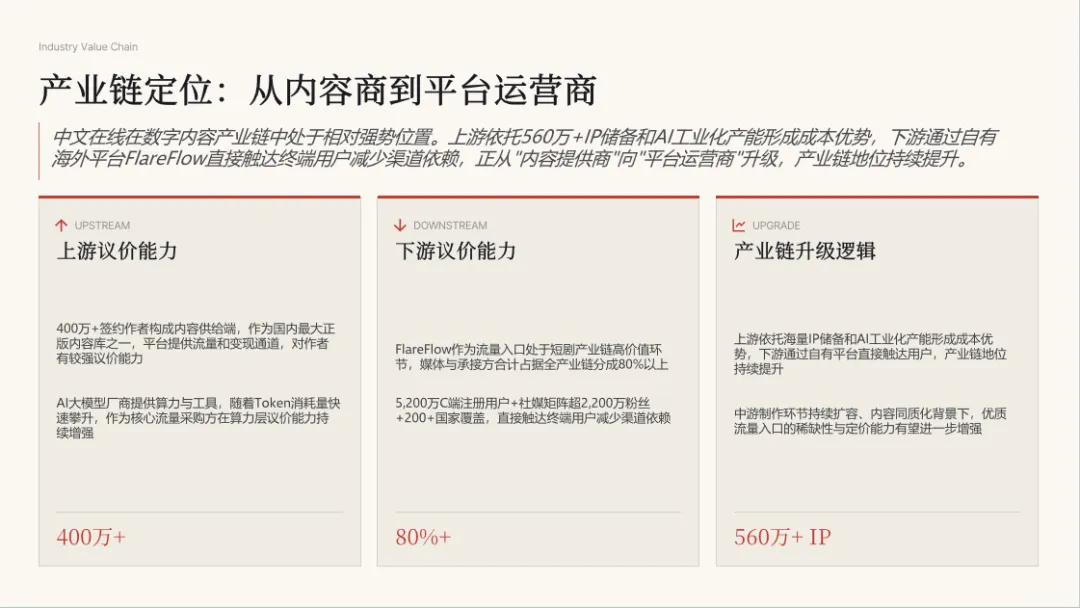
中文在线已经完成了从单纯内容提供商到平台运营商的升级,在整个产业链中牢牢占据了强势位置,竞争壁垒很难被撼动。 怎么理解这种优势? 我们分上下游拆开来看。 上游,中文在线手握560万+的海量IP,还有400万签约作者,作为国内最大的正版数字内容库之一,给作者提供流量和变现渠道,自然对作者有很强的议价能力,内容成本能压得比同行更低。 哪怕是对AI大模型厂商,因为中文在线的Token消耗量越来越大,作为核心采购方,议价能力也在不断变强。 到了下游,中文在线靠自有出海平台FlareFlow直接触达用户,现在已经有5200万注册用户,社媒矩阵还有超过2200万粉丝,覆盖了200多个国家, 不用给第三方渠道分走大半利润,而且FlareFlow作为流量入口,本身就占据了短剧产业链80%以上的分成, 拿到了产业链里最赚钱的环节。 现在中游制作越来越卷,内容同质化越来越严重,手握优质流量入口的公司,稀缺性和定价能力只会越来越强,这就是中文在线最扎实的竞争底气。 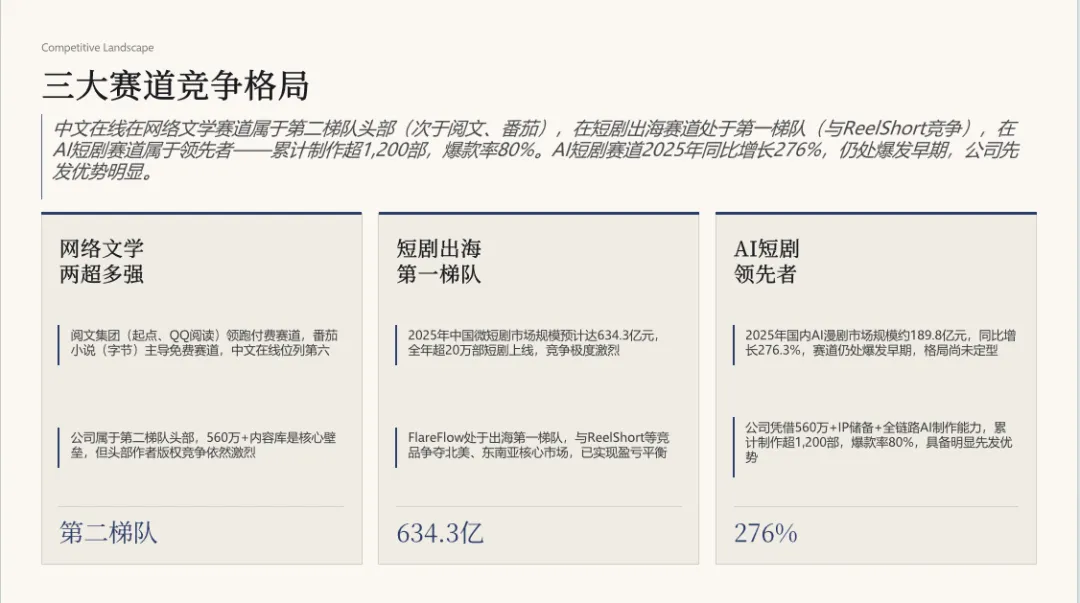
中文在线在三大核心赛道已经形成了清晰的卡位,三重护城河构建了难以复制的竞争优势。 网络文学,是两超多强格局,阅文领跑付费、字节番茄主导免费, 中文在线排在行业第六,属于第二梯队头部,最大的优势就是手里握了560万+的海量内容库,只是头部作者的版权竞争确实比较激烈。 短剧出海,已经杀到极度红海,2025年整个市场规模预计突破634.3亿元,全年上线超20万部短剧, 中文在线的FlareFlow已经稳稳站在第一梯队,和ReelShort直接争夺北美、东南亚核心市场,更难得的是已经提前实现盈亏平衡。 AI短剧,2025年规模约189.8亿元,同比增长276.3%, 赛道还在爆发早期,格局没完全定型,中文在线已经累计制作超1200部,爆款率能做到80%,IP储备加上全链路AI制作能力,先发优势非常明显。 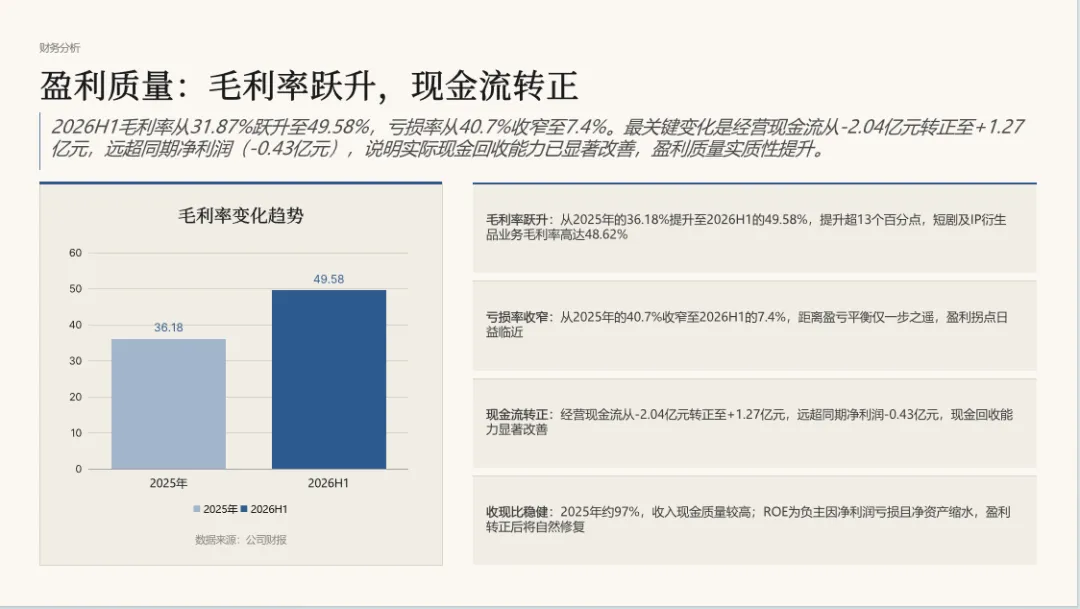
2025年全年毛利率是36.18%, 仅仅半年之后,2026年上半年毛利率直接跃升到了49.58%,一下子涨了超过13个百分点,这个提升幅度非常惊人。 同期亏损率也从40.7%大幅收窄到只剩7.4%,已经接近盈亏平衡的终点线了。最能说明问题的不是利润表的数字, 而是经营活动现金流——这就好比你开了一家店,账面上算着还亏了点钱,但实际口袋里已经真金白银收到钱了。 2026H1中文在线的经营现金流从去年同期的负2.04亿元,直接转正到了正1.27亿元,比同期净利润多了1.7个亿, 这不是纸面富贵,是真的实现了现金回流,盈利质量已经完成了实质性提升。 中文在线已经不是大家印象里的传统内容公司, 它是用AI重构内容生产、用出海打开增长天花板的数字文娱科技平台, 核心看点总结下来有三点。 第一,AI短剧年化产能正在冲刺三千部,80%到90%的成本压降技术壁垒还在不断深化,规模化的盈利正在加速落地。 第二,我们之前提到的出海短剧平台FlareFlow,已经提前实现盈亏平衡,现在正在从盈亏平衡走向规模盈利,覆盖两百多个国家五千多万用户的平台效应还在持续放大,这已经摸到了增长的新天花板。 第三,公司推进H股上市,不仅能拓宽融资渠道,还能提升国际品牌认知度,而IP衍生品切入的谷子经济,行业本身还在持续扩容,新的增长极已经成型。 目前来看,公司资产负债率约75%,货币资金略低于短期借款,短期偿债压力需要持续关注。 海外流量成本的波动可能影响FlareFlow的盈利能力, AIGC技术快速迭代也存在产业化的不确定性。 同时优质头部作者版权竞争越来越激烈,版权采集价格有上涨风险, 短剧行业的内容同质化也在提升, 这些都是需要我们持续跟踪观察的。 此外课程现已覆盖了243个产业+51个细分行业+603家公司完整报告库, 都可以看。 首发100份(干货满满,先到先看,快人一步,不满意直接退)!
名额有限(只有100个),不要错过,现在抓紧下单吧!
本文来自网友投稿或网络内容,如有侵犯您的权益请联系我们删除,联系邮箱:wyl860211@qq.com 。