中文在线:网文IP+AI短剧出海,减亏81%后一字20cm涨停,我看到三个真变化
- 2026-10-02 08:22:46
中文在线:网文IP+AI短剧出海,减亏81%后一字20cm涨停,我看到三个真变化上周五我还在翻它的中报,周一(8月31日)它就直接20cm涨停了,收27.28元,成交32.58亿,换手21.6%,超大单净买入超1.2亿。今天(9月1日)早盘继续顶到29块出头,市值回到211亿。 先说结论:中文在线正处在"故事验证期"——AI降本是真的,出海盈利刚刚被验证,但家底薄,同样是真的。下面七个层面拆给你看,数据全部来自年报、中报和公开披露。 把时间轴拉长,走势其实特别清晰: 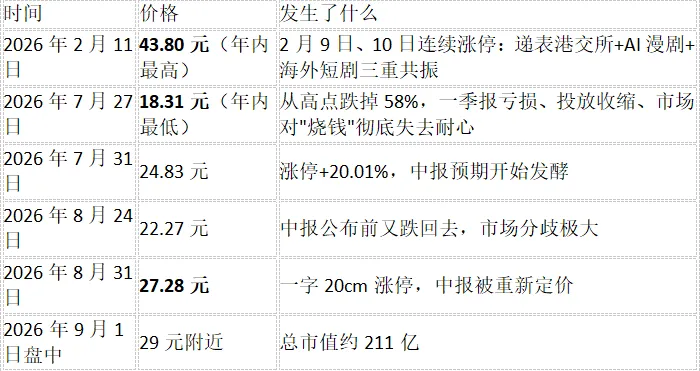
半年腰斩,一个月又涨了58%。这种波动不是随机的,8月31日这根涨停板背后是三件事同时落地: 1.中报减亏81%,二季度单季归母净利283万元,这是重仓短剧出海以来第一次把季度利润做正; 2.AI降本被量化了——单分钟短剧制作成本下降超75%,这不是概念,是进了成本表的数字; 3.国海证券8月28日给出买入评级,明确认可"海外平台实现单月盈亏平衡",同日文化传媒板块单日净流入超32亿,板块共振。 一句话:以前它讲故事,这次它交作业了。 先看盘子有多大: ·国内:2025年微短剧+漫剧市场规模约1000亿元,2026年预计破1200亿元,用户超8亿;今年5月广电总局发布《微短剧精品创作传播计划》,行业从"量大管饱"转向精品化。 ·海外:2025年海外短剧App总收入超23亿美元,中国企业拿下全球90%以上份额;DataEye预估2026年海外市场规模将超60亿美元。 但我必须把冷水也泼出来:2026年上半年,海外短剧App下载量14.41亿次、同比增79%,可内购收入只增了13%。同期投放素材1961万组,同比暴增324%,6月单月上新38722部。 翻译一下:人来得快,钱来得慢,投放成本在飞涨。这就是这个赛道最真实的样子——AI让所有人都能量产,内容供给过剩,红利正在被摊薄。 那中文在线的护城河在哪?我认为是三条,含金量依次递减: ① IP弹药库(最硬):2000年做数字出版起家,手里是海量正版网文版权。别人要买剧本,它自己库里翻。这是"AI+IP"里那个"IP",最难被复制。 ② AI工具链闭环(正在变硬):自研"中文逍遥"大模型做剧本拆解、设定生成、多语言改写,叠加全栈创作平台"次元神笔"(集成自研模型+Seedance等外部视频模型),选品、分镜、配音全链路自动化,结果就是单分钟成本降75%。策略挺聪明——文本端自研(IP数据是自己的),视频端接最强外部模型(不硬拼算力),务实派打法。 ③全球本地化运营(还在建):FlareFlow覆盖200多国、适配14种以上语种,海外设本土工作室和区域公司。 至于竞争位置,得诚实:海外收入榜前三是DramaBox(点众)、ReelShort(枫叶互动)、NetShort,中文在线自营的FlareFlow还在追赶身位,而它又参股着ReelShort——自己和自己的参股公司抢市场,这个别扭的格局后面会说。 2025年的收入结构,一看就懂: 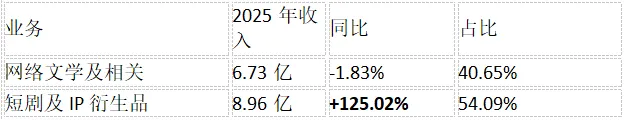
到2026年上半年,这个天平彻底倾斜:短剧及IP衍生品收入4.11亿元,同比+108.72%,占比超70%,毛利率48.62%、提升13.59个百分点。 老本行(网文)在缓慢失血,新引擎(短剧出海)在翻倍狂奔——这就是它现在的全部故事。 产品上你需要认识四个名字: ·FlareFlow:亲儿子,2025年4月上线的海外短剧App。截至2025年末覆盖200多国、注册用户超3300万、剧集超5200部(自制超700部)。今年上半年提前实现月度盈亏平衡,这是最大的看点。 ·ReelShort(参股枫叶互动):出海鼻祖,已独立运营、不并表。上半年收入15.7亿元、同比降43%,但净利5569万元扭亏为盈——收缩投放换利润,全行业都在这么干。 ·中文逍遥大模型/次元神笔:AI生产力底座,同时向外做大模型语料数据业务。 ·17K小说网等网文平台:IP弹药库的入口。 创始人童之磊,清华出身,2000年首届"挑战杯"大学生创业大赛冠军队队长,26年只干这一件事,现在还是北京市人大代表、中国音像与数字出版协会副理事长,战略八个字:"夯实内容、决胜IP、国际优先、AI赋能"。 我的评价挺矛盾:这是一位有长期主义表达、也有真实产业资源的创始人,但过往对风口的追逐节奏太快了——二次元、元宇宙、AIGC、AI漫剧一个没落下。2025年3月还有多位高管离职。这次"AI+出海"是他押得最重、也最接近验证成功的一把。 2025年(把坑挖到底的一年) ·营收16.57亿元,+42.92% ·归母净利润-6.71亿元(上年-2.43亿,亏损扩大176%) ·销售费用9.53亿元,占营收57.51%,是研发费用(7166万)的13倍多 ·FlareFlow单体:收入3.5亿,净亏4.73亿 2026年上半年(实际中报数据) ·营收5.78亿元,+3.85% ·归母净利润 -4299.53万元,减亏81.01%;扣非亏4774万,减亏78.9% ·二季度单季归母净利+283.34万元,转正(但二季度营收2.68亿、同比-17.24%) ·毛利率49.58%,同比提升约17.7个百分点;净利率-7.46% ·销售费用2.54亿(去年同期2.66亿,主动下降);研发费用3140万(同比-11%) ·经营现金流净额+1.27亿元,由负转正、同比+222% ·归母净资产仅2.63亿元,同比-10.9%;每股净资产0.36元 我对2026全年的推演(个人测算,非公司指引): 二季度营收环比一季度(约3.10亿)是往下走的,因为投放踩了刹车——收入和投放在这个行业几乎是线性挂钩的。若下半年维持单季2.7–3.2亿元,全年营收大概落在11亿–12.5亿元,同比2025年下滑25%–33%。利润端,若FlareFlow稳住月度盈亏平衡、ReelShort投资收益继续贡献,全年有望在盈亏平衡线附近小幅为正。券商一致预期是2026年净利约2356万元、EPS 0.04元,我认为这个数量级合理,但最大变量在四季度有没有资产减值。 所以2026年这份报表的真实含义是:营收换利润、规模换生存。不好看,但是必须做的选择。 这部分是我最想给你划重点的,不了解这些,你就理解不了它为什么估值这么飘。 ①十一年,五年亏,累计亏33.69亿。2015年1月上市,头衔"数字出版第一股"。累计融资32.27亿元,累计分红3423.89万元,分红融资比0.01——融资端和回报端严重失衡。 ②追风口的战绩不太体面。2016年砸17亿收购手游发行商晨之科,2020年3.24亿甩卖;2021年元宇宙龙头,后来鲜少提及;2023年转AIGC。每次概念炒一轮,基本面从没接住过。这也是每次利好出来都有人喊"又来了"的原因。 ③大股东真金白银在减持。2025年9月腾讯系深圳利通与上海阅文各减持1%(合计1457万股、占总股本2%),11月3日实施完毕。2025年5月,董事张帆、常务副总谢广才、COO杨锐志、董秘王京京四人合计减持不超87.71万股。产业股东和管理层同步减持,是需要放在心里的信号。 ④净资产只剩2.63亿元,这是硬约束。创业板规则下,年末经审计净资产为负会被实施退市风险警示。子公司FlareFlow净资产已经是-3.05亿元(半年内下降约3.5亿,主因是费用追溯调整计入负债)。这意味着公司已经没有第二次大规模烧钱的额度了——今年的"克制"是主动战略,也是被动选择。财报体检还提示:有息资产负债率28.65%,货币资金/流动负债仅49.48%。 ⑤ H股IPO是明牌,也是双刃剑。2026年2月27日已正式递表港交所,花旗独家保荐,目标"A+H"双平台。2月那波43.8元的高点就是它炒出来的。递表已过半年,最新进展是当下最强的股价催化剂之一,但港股给内容公司的定价通常比A股保守,一旦定价低于预期,反过来会压A股。 估值先摆事实:当前市值约211亿元,市净率约80倍(净资产2.63亿),市盈率为负;按我推演的11–12.5亿元营收算,PS约17–19倍;按券商一致预期2356万元净利算,PE高达约900倍。 这个价格,定价的不是2026年的利润,而是2027–2028年的想象空间。顺便给个横向坐标:海外AI视频垂类公司IPO估值大约对应26年营收11倍PS——中文在线目前是溢价状态。 我把未来分三段看,每段只盯一件事: 第一阶段(2026年内)——看"盈利的可持续性"。关键指标就俩:FlareFlow能否连续多个月盈亏平衡、Q3/Q4经营现金流是否继续为正。年报净资产必须为正,这是底线。别看收入增速了,这个阶段收入下滑是正常的。 第二阶段(2026Q4–2027H1)——看"两件事落地"。一是H股上市能否成功、定价多少、募资能否补上净资产的窟窿;二是AI漫剧和大模型数据业务能不能贡献真实收入。上半年全行业AI漫剧上新22万部、播放破亿仅千余部,能不能做出爆款,决定它是"AI概念"还是"AI公司"。 第三阶段(2027年之后)——看"利润率能否站住"。出海终局一定是流量成本战。如果AI降本优势守得住、毛利率推到55%以上,同时把销售费用率从57%压到40%以内,它才配得上现在的估值;做不到,就是又一次"故事收敛"。 我的态度:我认可它这次的变化是真实的——现金流转正和单季扭亏很难造假;但我也认为80倍PB把太多好消息提前定价了,波动只会更大。这类标的属于高弹性、高风险,赢在赔率,输在容错率。(以上仅为个人研究记录和数据整理,不构成任何投资建议,市场有风险,决策请独立判断。) 写完这篇我最大的感受是:在AI这一轮浪潮里,最先赚到钱的不一定是做模型的,而是手里有内容、又敢用模型把成本砍掉一大半的人。中文在线正好卡在这个位置上——能不能兑现,就看接下来两个季度的报表。 觉得这篇拆得清楚的话,点个关注,下次更新你能第一时间看到,也顺手点个赞和"在看",让更多人少踩坑。 评论区聊聊:你还想让我拆哪家公司?留言点赞最高的那家,我下一篇就写它。也说说你怎么看短剧出海——是真金矿,还是下一个流量绞肉机?
一、股价:一年走了个"深V",现在刚爬出坑
二、赛道:国内千亿、海外60亿美金,但已经开始卷了
三、基本面:两条腿,一条在瘦,一条在长
四、管理层:一句话,理想主义者+连续追风者
五、财务:2025年是坑,2026年是转身,我这样推演全年
六、五个必须记住的点
七、前景与估值:三个阶段,各看一件事
本文来自网友投稿或网络内容,如有侵犯您的权益请联系我们删除,联系邮箱:wyl860211@qq.com 。